Tilgungsrechner: So planen Sie Ihre Raten optimal
Bei einer Immobilienfinanzierung soll die Monatsrate zum Haushalt passen und das Darlehen zugleich verlässlich zurückzahlen. Ein Tilgungsrechner hilft, verschiedene Annahmen durchzuspielen: Wie verändert sich die Rate, wenn die Anfangstilgung steigt? Welche Restschuld bleibt am Ende der Zinsbindung? Und wie wirken Sondertilgungen?
Das Ergebnis ist eine Orientierung für die Planung, kein verbindliches Finanzierungsangebot. Aussagekräftig wird der Vergleich erst, wenn Sie die Eingaben sorgfältig wählen und auch Nebenkosten, Rücklagen und mögliche Veränderungen Ihres Einkommens berücksichtigen.
Was ein Tilgungsrechner berechnet
Ein Tilgungsrechner schätzt anhand von Darlehensbetrag, Sollzins und Tilgung, wie sich die Rückzahlung eines Immobilienkredits entwickelt. Typische Ergebnisse sind die Monatsrate, die verbleibende Restschuld zu einem bestimmten Zeitpunkt und ein Tilgungsplan.
Bei einem Annuitätendarlehen bleibt die vereinbarte Rate während der Zinsbindung meist gleich. Innerhalb dieser Rate verschiebt sich jedoch das Verhältnis von Zins und Tilgung: Zu Beginn entfällt ein größerer Anteil auf die Zinsen. Mit sinkender Restschuld nimmt der Zinsanteil ab und der Tilgungsanteil zu.
Der Rechner bildet diese Entwicklung periodisch ab. So können Sie beispielsweise vergleichen, ob eine höhere Anfangstilgung die Restschuld bis zum Ende der Zinsbindung ausreichend senkt. Ein Tilgungsplan macht sichtbar, wie viel Sie voraussichtlich insgesamt zurückzahlen und welcher Betrag für eine spätere Anschlussfinanzierung offenbleibt.
Der Nutzen liegt vor allem im Vergleich gleicher Ausgangsbedingungen. Ändern Sie jeweils nur eine Eingabe, etwa den Tilgungssatz, können Sie deren Wirkung besser erkennen. Ein Rechner ersetzt aber keine Prüfung des konkreten Darlehensvertrags: Gebühren, Auszahlungsbedingungen und besondere Tilgungsrechte können abweichen.
Diese Angaben brauchen Sie für die Berechnung
Für die Berechnung benötigen Sie mindestens den Darlehensbetrag, den Sollzins und entweder den anfänglichen Tilgungssatz oder eine gewünschte Rate. Für eine aussagekräftige Restschuld-Prognose geben Sie außerdem die Zinsbindung und geplante Sondertilgungen ein.
- Darlehensbetrag: Tragen Sie den Kreditbetrag ein, den Sie tatsächlich aufnehmen möchten, nicht pauschal den Kaufpreis. Eigenkapital und Kaufnebenkosten beeinflussen, wie hoch der Finanzierungsbedarf ausfällt.
- Sollzins: Verwenden Sie für einen ersten Vergleich einen plausiblen Sollzins. Das ist der vertraglich vereinbarte Zinssatz für das Darlehen; er ist nicht automatisch mit dem effektiven Jahreszins gleichzusetzen.
- Anfangstilgung: Sie beschreibt den anfänglichen Rückzahlungsanteil pro Jahr. Zusammen mit dem Sollzins bestimmt sie bei einem üblichen Annuitätendarlehen die anfängliche Jahresrate.
- Zinsbindung: Wählen Sie die geplante Dauer, für die der Zinssatz festgeschrieben wird. Sie begrenzt den Zeitraum, für den der Rechner eine Restschuld unter den eingegebenen Konditionen ermittelt.
- Sondertilgung: Berücksichtigen Sie sie nur, wenn Ihr Darlehensvertrag solche Zahlungen erlaubt und Sie deren Höhe realistisch einschätzen können.
Prüfen Sie, ob der Rechner Sondertilgungen als jährlichen Betrag, einmalige Zahlung oder prozentualen Anteil des Darlehens erfasst. Auch der Zeitpunkt zählt: Eine Zahlung zu Jahresbeginn kann die Zinsentwicklung anders beeinflussen als dieselbe Summe am Jahresende.
So beeinflussen Zins und Tilgung Ihre Monatsrate
Bei einem Annuitätendarlehen erhöht ein höherer Sollzins oder eine höhere Anfangstilgung in der Regel die anfängliche Monatsrate. Eine höhere Tilgung senkt dafür die Restschuld schneller; ein höherer Zins erhöht die Finanzierungskosten und kann bei gleicher Rate die Rückzahlung verlangsamen.
Als einfache Orientierung gilt bei einer anfänglichen Annuität: Jahresrate ≈ Darlehensbetrag × (Sollzins + Anfangstilgung). Teilen Sie die Jahresrate durch zwölf, erhalten Sie eine grobe Monatsrate. Die genaue Berechnung hängt von den Vertragsbedingungen und dem Zahlungsrhythmus ab.
Ein Beispiel ohne konkrete Zahlen: Bleiben Darlehensbetrag und Sollzins gleich, führt ein höherer Tilgungssatz zu einer größeren Monatsrate. Dafür sinkt die Restschuld innerhalb derselben Zinsbindung stärker. Wer die Tilgung niedrig ansetzt, entlastet das monatliche Budget zunächst, trägt aber oft länger Schulden und muss mit einer höheren Restschuld bei der Anschlussfinanzierung rechnen.
Eine längere Zinsbindung gibt mehr Planungssicherheit für den vereinbarten Zeitraum. Sie garantiert jedoch nicht automatisch niedrigere Kosten. Vergleichen Sie deshalb nicht nur die Monatsrate, sondern auch die Restschuld am Bindungsende und die Konditionen, die für die Finanzierung angeboten werden.
Rate passend zum Haushaltsbudget wählen
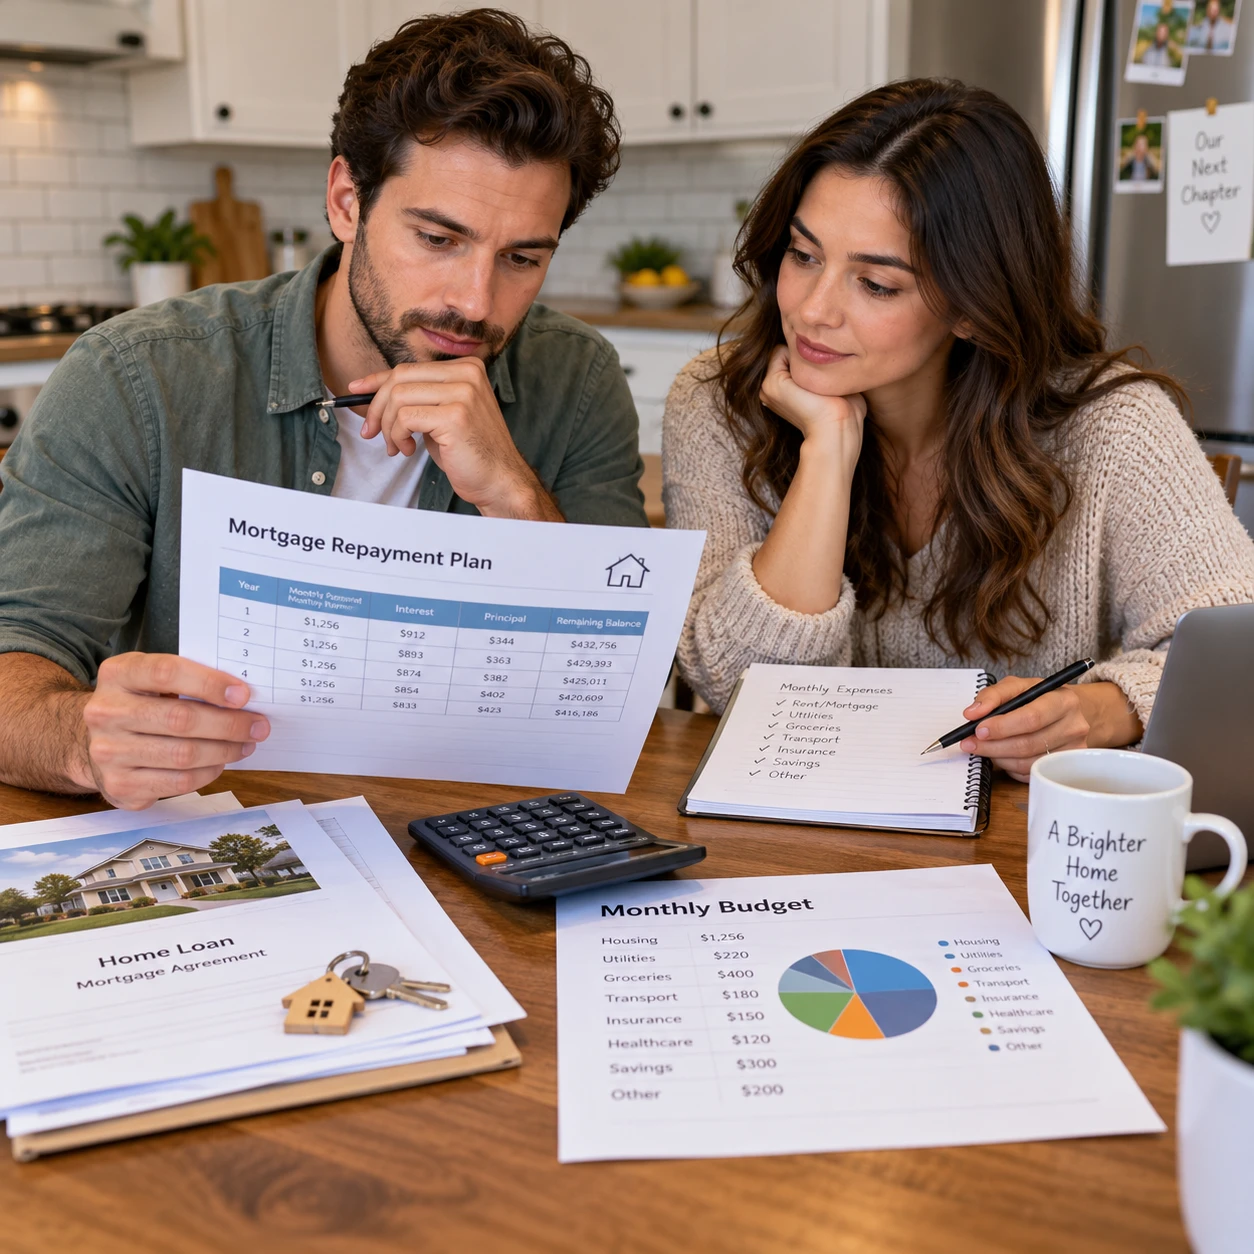
Die passende Monatsrate ist eine Rate, die Sie dauerhaft zahlen können, ohne notwendige Ausgaben oder angemessene Rücklagen zu vernachlässigen. Leiten Sie sie daher aus Ihrem Haushaltsbudget ab und prüfen Sie, wie viel finanzieller Spielraum nach den laufenden Kosten tatsächlich bleibt.
Listen Sie zuerst regelmäßige Nettoeinnahmen und Ausgaben auf. Neben Kreditrate und Wohnnebenkosten gehören dazu etwa Versicherungen, Mobilität, Lebensmittel, Kinderbetreuung und bestehende Kredite. Kalkulieren Sie außerdem Instandhaltung und unerwartete Ausgaben für die Immobilie ein. Ein Haushalt mit älterem Gebäude braucht möglicherweise einen anderen Puffer als ein Haushalt in einem Neubau.
Planen Sie nicht mit jedem verfügbaren Euro als Kreditrate. Einkommen oder Ausgaben können sich ändern; außerdem kommen Reparaturen selten zu einem passenden Zeitpunkt. Ein nützlicher Belastungstest ist, das Budget mit höheren laufenden Kosten oder vorübergehend geringerem Einkommen durchzurechnen. Das ist keine Vorhersage, sondern eine Prüfung, ob die Finanzierung auch bei weniger günstigen Bedingungen tragbar bleibt.
Die rechnerisch maximal mögliche Rate ist deshalb nicht automatisch die sinnvolle Rate. Wenn der Rechner eine höhere Anfangstilgung zeigt, die Ihr Budget stark verengt, kann eine niedrigere Rate mit vertraglich klar geregelter Möglichkeit zu Sondertilgungen mehr Flexibilität bieten. Dafür sollten Sie diese zusätzlichen Zahlungen nicht fest einplanen, wenn Ihr finanzieller Spielraum unsicher ist.
Tilgungsvarianten und Sondertilgungen vergleichen
Vergleichen Sie Tilgungsvarianten, indem Sie bei gleicher Darlehenssumme, gleichem Sollzins und gleicher Zinsbindung nur die Anfangstilgung oder Sondertilgung verändern. So sehen Sie, wie sich Monatsrate, Rückzahlungsverlauf und Restschuld unterscheiden.
Für einen sauberen Vergleich bietet sich ein einfacher Ablauf an:
- Ermitteln Sie zunächst eine Rate, die zu Ihrem Haushaltsbudget passt.
- Berechnen Sie mit dieser Rate die voraussichtliche Restschuld zum Ende der Zinsbindung.
- Erhöhen Sie anschließend die Anfangstilgung und prüfen Sie, ob die zusätzliche Monatsbelastung tragbar bleibt.
- Testen Sie eine realistische Sondertilgung nur für den Fall, dass sie im Vertrag vorgesehen ist und aus verfügbaren Mitteln geleistet werden kann.
Sondertilgungen können die Restschuld schneller senken und dadurch die künftige Zinsbelastung verringern. Der Vorteil hängt jedoch von den Vertragsbedingungen ab. Achten Sie auf zulässige Höhe, Häufigkeit und Fristen. Manche Darlehen erlauben Sondertilgungen nur innerhalb eines bestimmten Rahmens oder Zeitraums.
Eine Sondertilgung bindet außerdem Geld, das dann nicht mehr als Reserve verfügbar ist. Wägen Sie daher den möglichen Zinsvorteil gegen den Wert eines finanziellen Puffers ab. Der Tilgungsrechner kann die rechnerische Wirkung zeigen, aber nicht entscheiden, ob die Zahlung für Ihre persönliche Situation sinnvoll ist.
Ergebnisse richtig einordnen und nächste Schritte planen
Ein Tilgungsrechner liefert eine Prognose auf Basis Ihrer Eingaben, keine Zusage zu Zinssatz oder Kreditvergabe. Nutzen Sie das Ergebnis, um Finanzierungsvarianten zu ordnen und gezielte Fragen für die Beratung vorzubereiten.
Kontrollieren Sie zuerst die Annahmen: Stimmen Darlehensbetrag, Sollzins, Tilgungssatz und Zinsbindung? Sind Sondertilgungen so erfasst, wie der Vertrag sie zulassen würde? Prüfen Sie anschließend die Restschuld. Sie zeigt, wie viel Darlehen nach Ablauf der Zinsbindung noch offen ist und deshalb voraussichtlich durch Anschlussfinanzierung oder eigenes Kapital gedeckt werden muss.
Auch bei einer sorgfältigen Rechnung bleibt die Entwicklung nach der Zinsbindung offen. Der dann verfügbare Zinssatz steht heute nicht fest. Eine hohe Restschuld kann die Anschlussfinanzierung stärker von den künftigen Konditionen abhängig machen. Deshalb lohnt sich der Blick auf mehrere Szenarien, darunter eine tragbare Rate mit höherer Tilgung und eine vorsichtigere Variante mit mehr Liquidität.
Wenn die Rechnung grundsätzlich zu Ihrem Budget passt, vergleichen Sie konkrete Darlehensangebote und klären Sie Vertragsdetails wie Sondertilgungsrechte, Tilgungssatzwechsel und mögliche Kosten. Eine unabhängige Beratung kann helfen, Angebote einzuordnen. Das Rechner-Ergebnis bleibt dabei eine Planungsgrundlage, nicht das verbindliche Angebot eines Kreditgebers.
FAQ zum Tilgungsrechner
Welche Angaben benötige ich für einen Tilgungsrechner?
Mindestens benötigen Sie den Darlehensbetrag, den Sollzins und die Anfangstilgung oder eine gewünschte Monatsrate. Für eine Restschuld-Prognose kommen die Zinsbindung sowie gegebenenfalls geplante Sondertilgungen hinzu.
Wie wirkt sich eine höhere Anfangstilgung auf Rate und Restschuld aus?
Eine höhere Anfangstilgung erhöht bei sonst gleichen Bedingungen die anfängliche Rate. Gleichzeitig zahlen Sie das Darlehen schneller zurück, sodass die Restschuld am Ende der Zinsbindung in der Regel geringer ausfällt.
Kann ich Sondertilgungen im Tilgungsrechner berücksichtigen?
Viele Rechner bieten diese Möglichkeit. Prüfen Sie, ob die Eingabe zum vorgesehenen Zahlungstermin und zur Regelung Ihres Darlehensvertrags passt. Die tatsächliche Sondertilgung ist nur möglich, wenn der Vertrag sie erlaubt.
Ist die berechnete Monatsrate bereits meine gesamte monatliche Belastung?
Nein. Die Monatsrate deckt in der Regel Zins und Tilgung des Darlehens ab. Laufende Wohnkosten, Versicherungen, Instandhaltung und andere Haushaltsausgaben kommen zusätzlich hinzu.