Wie funktioniert die Grundschuld in der Immobilienfinanzierung?
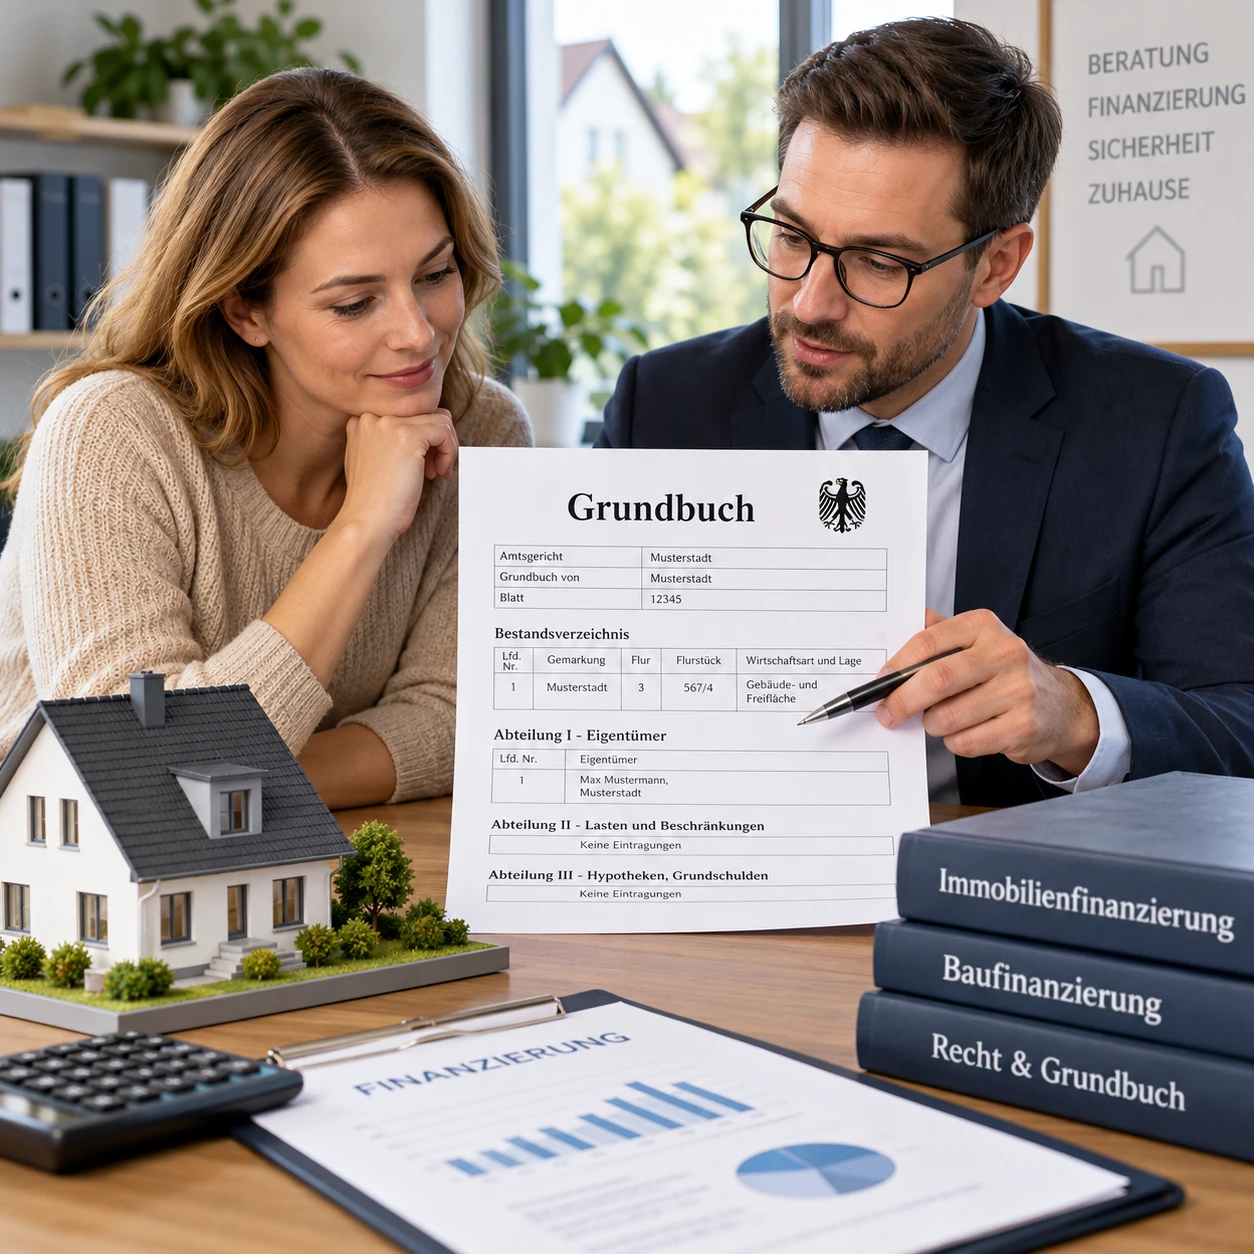
Wer eine Immobilie mit einem Kredit finanziert, begegnet meist der Grundschuld. Sie dient der Bank als Sicherheit und wird dafür im Grundbuch eingetragen. Sie ist weder das Darlehen selbst noch ein Anteil am Eigentum: Entscheidend ist, wie sie mit dem Kredit verknüpft wird und was nach dessen Rückzahlung mit ihr geschieht.
Was ist eine Grundschuld?
Eine Grundschuld ist ein im Grundbuch eingetragenes Recht, das eine Immobilie als Sicherheit für einen Kredit belastet. Kann ein Darlehen dauerhaft nicht zurückgezahlt werden, kann der Grundschuldgläubiger unter den vereinbarten und gesetzlichen Voraussetzungen die Verwertung der Immobilie betreiben.
Bei einer Immobilienfinanzierung ist der Grundschuldgläubiger normalerweise die Bank, die den Immobilienkredit vergibt. Die Eintragung betrifft das Grundstück und kann sich damit auch auf ein darauf stehendes Gebäude beziehen. Die Grundschuld verschafft der Bank eine Sicherheit, macht sie aber nicht zur Eigentümerin der Immobilie.
Wichtig ist die Trennung zwischen Darlehensforderung und Grundschuld. Der Kreditvertrag regelt unter anderem Kreditsumme, Zinsen und Tilgung. Die Grundschuld ist ein gesondertes Sicherungsrecht, das im Grundbuch erscheint. Ihre konkrete Verbindung mit dem Darlehen wird in der Regel zusätzlich in einer Sicherungszweckerklärung festgelegt.
Wie wird die Grundschuld ins Grundbuch eingetragen?
Für die Eintragung wird zunächst eine Grundschuld bestellt und anschließend beim Grundbuchamt eingetragen. Üblicherweise veranlasst die finanzierende Bank die Unterlagen, während ein Notar die erforderlichen Erklärungen beurkundet oder beglaubigt und den Eintragungsantrag einreicht.
Der Ablauf sieht meist so aus:
- Grundschuldunterlagen: Die Bank legt Höhe und weitere Bedingungen der Sicherheit fest und stellt die erforderlichen Formulare bereit.
- Notartermin: Eigentümerinnen und Eigentümer erklären die Grundschuldbestellung. Der Notar erläutert die Urkunde und veranlasst die Weiterleitung an das Grundbuchamt.
- Eintragung: Das Grundbuchamt trägt die Grundschuld in Abteilung III des Grundbuchs ein. Dort werden unter anderem der Gläubiger und der Grundschuldbetrag vermerkt.
Eine Bank kann die Auszahlung des Darlehens davon abhängig machen, dass ihre Sicherheit wie vereinbart eingetragen oder zumindest ranggerecht gesichert ist. Der Rang im Grundbuch ist relevant: Bei einer Verwertung werden vorrangige Rechte grundsätzlich zuerst berücksichtigt. Deshalb sollte man prüfen, ob bereits ältere Grundpfandrechte eingetragen sind und wie sie behandelt werden.
Wie sichert die Grundschuld den Immobilienkredit ab
Die Grundschuld sichert den Immobilienkredit, indem sie der Bank ein Recht an der Immobilie einräumt, das bei einem erheblichen Zahlungsausfall verwertet werden kann. Welche Forderungen davon erfasst sind, ergibt sich vor allem aus der Sicherungszweckerklärung und den zugehörigen Kreditvereinbarungen.
Die Grundschuldbestellung allein legt nicht in jedem Fall fest, für welches Darlehen die Sicherheit verwendet werden darf. Das regelt die Sicherungszweckerklärung. Sie beschreibt den Umfang der gesicherten Ansprüche, etwa ob nur ein bestimmter Kredit oder auch weitere Forderungen gegenüber der Bank erfasst sind. Darlehensnehmende sollten diesen Zweck sorgfältig lesen und bei Unklarheiten vor der Unterzeichnung nachfragen.
Gerät die Kreditrückzahlung ins Stocken, führt das nicht automatisch unmittelbar zum Verkauf der Immobilie. Zunächst greifen die Regeln des Kreditvertrags und die gesetzlichen Verfahren. Erst wenn die Voraussetzungen erfüllt sind, kann der Grundschuldgläubiger die Zwangsvollstreckung in die Immobilie betreiben. In vielen Urkunden findet sich außerdem ein persönliches Schuldversprechen. Das ist von der dinglichen Sicherheit zu unterscheiden und kann eine persönliche Haftung begründen. Was genau unterschrieben wird, hängt von den Dokumenten ab.
Grundschuld oder Hypothek – worin liegt der Unterschied?
Der wesentliche Unterschied zwischen Grundschuld und Hypothek ist ihre Bindung an eine konkrete Forderung: Die Hypothek ist an eine bestimmte Schuld gekoppelt, die Grundschuld besteht rechtlich grundsätzlich unabhängig davon. Für Immobilienfinanzierungen wird deshalb häufig die Grundschuld genutzt.
Sinkt die gesicherte Darlehensschuld, vermindert sich eine Hypothek grundsätzlich entsprechend. Eine Grundschuld reduziert sich dagegen nicht automatisch mit jeder Tilgungsrate. Ihre Höhe im Grundbuch kann also unverändert bleiben, obwohl der offene Kreditbetrag kleiner wird. Die Sicherungszweckerklärung begrenzt, welche tatsächlich bestehenden Forderungen die Bank damit sichern darf.
Diese Unabhängigkeit macht die Grundschuld für Banken oft flexibler, zum Beispiel wenn eine Finanzierung später angepasst wird. Für Eigentümerinnen und Eigentümer bedeutet sie zugleich, dass die Rückzahlung des Kredits den Grundbucheintrag nicht automatisch entfernt. Grundschuld und Hypothek sind daher keine austauschbaren Begriffe, auch wenn beide als Grundpfandrechte eine Immobilienfinanzierung absichern können.
Was passiert nach der Rückzahlung des Darlehens?
Nach vollständiger Rückzahlung endet die gesicherte Kreditforderung, aber die Grundschuld bleibt zunächst meist im Grundbuch stehen. Eigentümerinnen und Eigentümer können sie löschen lassen oder – wenn die Voraussetzungen passen – für eine spätere Finanzierung weiterverwenden beziehungsweise abtreten.
Eine Löschung der Grundschuld erfolgt nicht automatisch. Dafür benötigt man üblicherweise eine Löschungsbewilligung des Gläubigers und einen Antrag beim Grundbuchamt; der Notar begleitet die erforderlichen Schritte. Die Bank darf die Sicherheit nach Erledigung der gesicherten Forderung nicht einfach für diese Forderung weiter nutzen. Die genaue Abwicklung richtet sich jedoch nach den Vereinbarungen und den vorliegenden Urkunden.
Eine andere Möglichkeit ist die Abtretung an eine neue Bank. Bei einer Umschuldung kann die bestehende Grundschuld unter passenden Bedingungen auf den neuen Grundschuldgläubiger übertragen werden. Das kann eine Löschung und Neubestellung vermeiden. Ob es tatsächlich günstiger oder schneller ist, hängt unter anderem von Rang, Höhe, Dokumenten und Zustimmung der Beteiligten ab. Vor der Entscheidung sollte die neue Bank bestätigen, ob sie die vorhandene Sicherheit akzeptiert.
Welche Kosten und Aspekte sollten Darlehensnehmende beachten?
Die Kosten einer Grundschuldbestellung entstehen vor allem für Notar und Grundbuchamt; ihre Höhe hängt unter anderem vom eingetragenen Grundschuldbetrag und den konkreten Vorgängen ab. Auch eine spätere Abtretung oder Löschung kann Kosten auslösen, daher lohnt sich ein Vergleich mit der möglichen Weiterverwendung der bestehenden Sicherheit.
Vor der Unterschrift sollten Darlehensnehmende besonders auf diese Punkte achten:
- Sicherungszweck: Welche Kredite und Ansprüche sind von der Grundschuld erfasst?
- Grundschuldbetrag und Rang: Stimmen Betrag und vorgesehene Position im Grundbuch mit der Finanzierung überein?
- Persönliche Haftung: Enthalten die Unterlagen neben der Grundschuld ein persönliches Schuldversprechen?
- Spätere Finanzierung: Kann die Grundschuld bei einer Anschlussfinanzierung abgetreten oder erneut genutzt werden?
Ein häufiger Fehler ist, nach der Rückzahlung sofort eine Löschung zu veranlassen, ohne die nächste Finanzierung mitzudenken. Bei einer geplanten Anschlussfinanzierung kann eine Abtretung einfacher sein; umgekehrt sollte eine alte Grundschuld nicht ohne Prüfung stehen bleiben, wenn sie für neue Verbindlichkeiten verwendet werden könnte. Klären Sie mit der Bank, wer die Löschungsbewilligung erhält und welche Schritte bei einem Wechsel erforderlich sind.
Häufige Fragen zur Grundschuld
Kann eine Grundschuld ohne laufendes Darlehen im Grundbuch bleiben? Ja. Sie kann nach der Rückzahlung bestehen bleiben, solange sie nicht gelöscht wird. Die erledigte Forderung darf dadurch nicht wieder aufleben; maßgeblich sind die Sicherungsvereinbarungen.
Muss die Grundschuld nach der Rückzahlung gelöscht werden? Nein. Eine Löschung ist freiwillig. Wer eine spätere Finanzierung erwägt, kann prüfen, ob die Grundschuld dafür weiterverwendet werden kann.
Kann eine Grundschuld auf eine neue Bank übertragen werden? Häufig ist eine Abtretung möglich. Die neue Bank muss die Sicherheit akzeptieren, und die rechtlichen sowie formalen Voraussetzungen müssen erfüllt sein.
Haften Darlehensnehmende persönlich für die Grundschuld? Die Grundschuld belastet zunächst die Immobilie. Eine zusätzliche persönliche Haftung kann sich aus einem gesonderten Schuldversprechen oder dem Kreditvertrag ergeben. Deshalb sollten alle Urkunden gemeinsam geprüft werden.