Forward-Darlehen: Vorteile einer frühzeitigen Zinssicherung
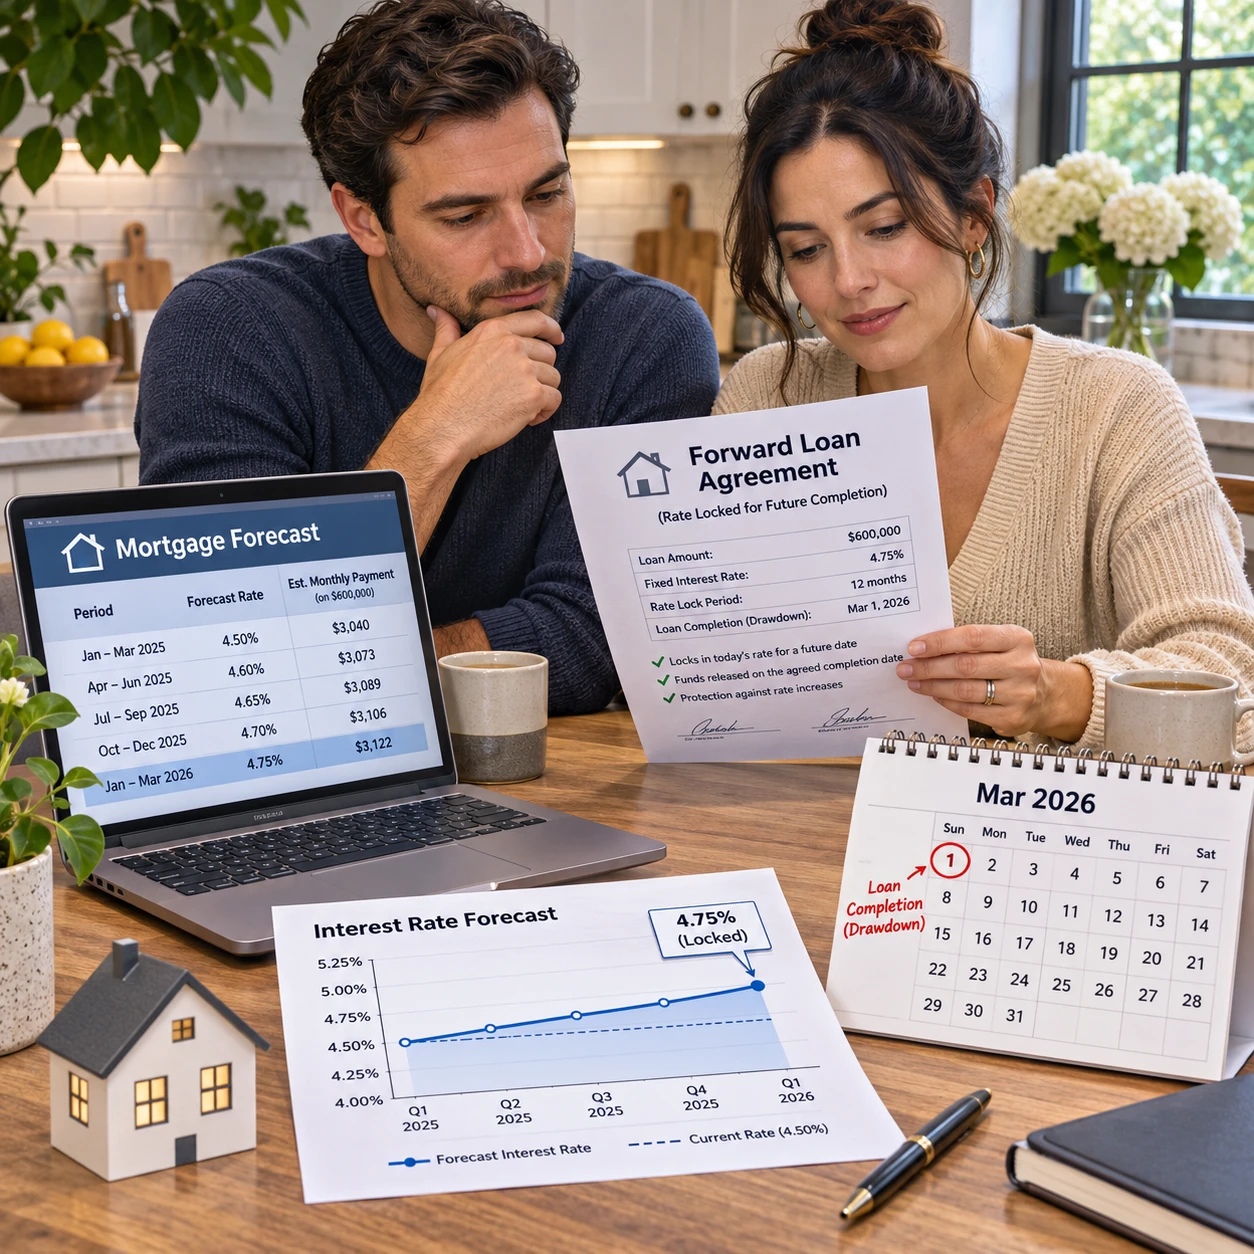
Wenn die Zinsbindung eines Immobilienkredits in einigen Jahren endet, stellt sich die Frage nach der Anschlussfinanzierung oft schon heute. Ein Forward-Darlehen kann den dann geltenden Zinssatz vorab festschreiben. Das schafft Planungssicherheit, kostet aber meist einen Aufschlag und schützt nicht vor jedem finanziellen Risiko.
Ob sich die frühe Zinssicherung lohnt, hängt vor allem von der Restschuld, dem Zeitpunkt des Finanzierungsendes und der eigenen Einschätzung von Kosten und Flexibilität ab. Eine sichere Vorhersage der Zinsentwicklung gibt es nicht. Entscheidend ist deshalb, mögliche Szenarien zu vergleichen, statt auf eine bestimmte Zinsprognose zu setzen.
Was ist ein Forward-Darlehen?
Ein Forward-Darlehen ist ein Kredit, dessen Konditionen heute vereinbart werden, obwohl die Auszahlung erst später erfolgt. Es dient dazu, eine Anschlussfinanzierung für eine bestehende Immobilienfinanzierung frühzeitig zu sichern.
Die Darlehensnehmerin oder der Darlehensnehmer schließt den Vertrag während der laufenden Sollzinsbindung ab. Das neue Darlehen wird zum vereinbarten Termin ausgezahlt und löst dann die verbleibende Restschuld ab. Bis zu diesem Termin wird das Forward-Darlehen in der Regel nicht ausgezahlt; die bisherige Finanzierung läuft weiter.
Die Zeit zwischen Vertragsabschluss und Auszahlung heißt Vorlaufzeit. Wie lange sie sein darf, hängt vom Angebot der Bank ab. Häufig sind mehrere Jahre möglich, doch die konkreten Grenzen und Konditionen unterscheiden sich. Für eine Anschlussfinanzierung ist auch wichtig, wann die bestehende Sollzinsbindung endet und ob ein Wechsel des Kreditgebers organisatorisch möglich ist.
Ein Forward-Darlehen ist damit keine zusätzliche Finanzierung für den heutigen Bedarf, sondern eine vorgezogene Vereinbarung über die spätere Kreditaufnahme. Der vereinbarte Sollzins gilt für die im Vertrag festgelegten Bedingungen, etwa Darlehenssumme und Sollzinsbindung.
Die wichtigsten Vorteile der frühen Zinssicherung
Der wichtigste Vorteil eines Forward-Darlehens ist die frühzeitige Kalkulierbarkeit des Zinssatzes für die Anschlussfinanzierung. Damit lässt sich die künftige Kreditrate besser planen und ein Teil des Risikos steigender Marktzinsen begrenzen.
Wer heute einen festen Zinssatz vereinbart, kennt bereits vor dem Ende der aktuellen Finanzierung eine zentrale Größe des nächsten Darlehens. Das kann bei der Haushaltsplanung helfen, besonders wenn die Restschuld noch hoch ist oder das monatliche Budget wenig Spielraum lässt. Je nach Tilgung und Darlehenssumme lässt sich eine voraussichtliche Rate berechnen und mit den erwarteten Einnahmen und Ausgaben abgleichen.
Eine frühe Vereinbarung schützt außerdem davor, dass die Zinsen bis zum Finanzierungswechsel steigen. Dieser Schutz ist besonders relevant, wenn ein höherer Zinssatz die monatliche Belastung spürbar erhöhen würde. Das Forward-Darlehen reduziert dabei die Unsicherheit über den künftigen Sollzins, nicht aber über alle Bestandteile der Finanzierung oder die persönliche Zahlungsfähigkeit.
- Planungssicherheit: Der Sollzins und damit eine wichtige Grundlage der künftigen Rate stehen früher fest.
- Schutz vor steigenden Zinsen: Der vereinbarte Zinssatz bleibt für die Anschlussfinanzierung bestehen, auch wenn das allgemeine Zinsniveau bis zur Auszahlung steigt.
- Mehr Zeit für den Vergleich: Angebote lassen sich in Ruhe prüfen, statt kurz vor Ablauf der Zinsbindung unter Zeitdruck entscheiden zu müssen.
Der Nutzen ist am größten, wenn Zinssicherheit für den Haushalt wichtiger ist als die Chance auf einen später niedrigeren Zinssatz. Eine Garantie, insgesamt günstiger zu finanzieren, ist damit nicht verbunden.
Was kostet die Zinssicherheit?
Die Zinssicherung eines Forward-Darlehens ist meist mit einem Forward-Aufschlag verbunden. Er wird in die angebotenen Kreditkonditionen eingerechnet und kann den Sollzins gegenüber einem sofort verfügbaren Darlehen erhöhen.
Die Höhe des Aufschlags hängt unter anderem von der Vorlaufzeit, der Marktlage und den Konditionen des jeweiligen Kreditgebers ab. Häufig gilt: Je länger die Bank bis zur Auszahlung auf die Bereitstellung des Darlehens warten muss, desto höher kann der Aufschlag ausfallen. Die Berechnung ist jedoch nicht bei allen Anbietern gleich. Deshalb sollten nicht nur ausgewiesene Aufschläge, sondern die vollständigen Angebote miteinander verglichen werden.
Der Aufschlag ist der Preis für die Möglichkeit, einen künftigen Zinssatz heute festzulegen. Steigen die Zinsen bis zur Auszahlung, kann sich diese Entscheidung im Vergleich zu einer später abgeschlossenen Finanzierung als vorteilhaft erweisen. Sinken die Zinsen dagegen, kann das Forward-Darlehen teurer sein als ein dann verfügbares Angebot. Je nach Vertrag bleibt der vereinbarte Sollzins trotzdem bindend.
Für den Vergleich hilft eine einfache Szenariorechnung: Ermitteln Sie die voraussichtliche Restschuld zum Ende der bestehenden Sollzinsbindung und lassen Sie die Rate für das Forward-Angebot berechnen. Stellen Sie ihr mögliche Finanzierungen mit höherem und niedrigerem Zinssatz gegenüber. Dabei sollten Sie dieselbe Darlehenssumme, Sollzinsbindung und anfängliche Tilgung zugrunde legen. So wird erkennbar, wie stark sich die Rate verändert und welchen Preis die frühe Sicherheit hat.
Für wen kann sich ein Forward-Darlehen lohnen?
Ein Forward-Darlehen kann sinnvoll sein, wenn die Anschlussfinanzierung planbar sein soll und ein höherer Zinssatz die Haushaltsplanung deutlich belasten würde. Besonders relevant sind die Höhe der Restschuld, der Zeitpunkt des Finanzierungsendes und die persönliche Risikobereitschaft.
Bei einer hohen Restschuld wirkt sich schon eine moderate Veränderung des Sollzinses stärker auf die Zinskosten und oft auch auf die monatliche Rate aus als bei einem fast abbezahlten Kredit. Deshalb sollte zuerst eine realistische Restschuld zum Ablauf der aktuellen Zinsbindung berechnet werden. Die heutige Kreditsumme allein sagt wenig darüber aus, wie viel noch zu finanzieren ist.
Auch der persönliche Umgang mit Unsicherheit zählt. Wer feste Ausgaben bevorzugt und eine mögliche Zinssteigerung nicht ohne Weiteres auffangen könnte, misst der Zinssicherheit oft mehr Wert bei. Haushalte mit finanziellen Reserven und größerer Flexibilität können eher abwägen, ob sie auf ein späteres Angebot warten möchten. Das ist keine Zinswette mit sicherem Ausgang, sondern eine Entscheidung darüber, welches Risiko tragbar ist.
Prüfen Sie außerdem, ob die vereinbarte Darlehenslaufzeit und Tilgung zu Ihrer Lebensplanung passen. Eine niedrige Rate kann kurzfristig entlasten, führt aber unter Umständen dazu, dass die Restschuld länger bestehen bleibt. Planen Sie die Rate so, dass sie auch bei veränderten Ausgaben tragbar bleibt, und berücksichtigen Sie mögliche Sondertilgungen nur, wenn das Vertragsangebot diese tatsächlich erlaubt.
Laufzeit, Zinsbindung und Vertragsdetails prüfen
Vor dem Abschluss sollten Vorlaufzeit, Sollzinsbindung und alle Flexibilitätsrechte des Forward-Darlehens geprüft werden. Entscheidend ist, ob Auszahlungstermin, Darlehenssumme und Vertragsbedingungen zur bestehenden Finanzierung und zur eigenen Planung passen.
Vergleichen Sie zuerst den geplanten Auszahlungstermin mit dem Ende der aktuellen Sollzinsbindung. Eine zu frühe oder verspätete Bereitstellung kann organisatorische oder vertragliche Fragen aufwerfen. Klären Sie außerdem, ob die Anschlussfinanzierung exakt die erwartete Restschuld abdeckt und wie mit Abweichungen umgegangen wird.
Die neue Sollzinsbindung bestimmt, wie lange der vereinbarte Zinssatz gilt. Eine längere Bindung kann mehr Sicherheit bieten, schränkt aber die Möglichkeit ein, bei sinkenden Zinsen kurzfristig von besseren Konditionen zu profitieren. Prüfen Sie deshalb Laufzeit und Tilgung gemeinsam: Sie beeinflussen, wie hoch die Restschuld am Ende der neuen Zinsbindung voraussichtlich noch ist.
- Sondertilgung: Klären Sie, ob zusätzliche Zahlungen erlaubt sind, in welcher Höhe und zu welchen Terminen. Ohne passende Regelung kann weniger Flexibilität für Erbschaften, Boni oder angesparte Beträge bleiben.
- Änderungen am Vertrag: Fragen Sie, ob sich Darlehenssumme, Auszahlungstermin oder Tilgung später anpassen lassen und welche Gebühren oder Bedingungen dafür gelten.
- Ausstieg und Vorfälligkeitsentschädigung: Ein vereinbartes Forward-Darlehen ist grundsätzlich verbindlich. Wer den Vertrag nicht abnimmt oder vorzeitig beenden möchte, kann mit erheblichen Kosten rechnen. Ob und in welcher Form eine Vorfälligkeitsentschädigung anfällt, hängt von Vertrag und rechtlicher Situation ab.
Behandeln Sie den Vertrag daher nicht wie eine unverbindliche Reservierung. Lassen Sie sich die Folgen einer Nichtabnahme und die Bedingungen für Sondertilgungen schriftlich erläutern, bevor Sie unterschreiben.
Forward-Darlehen vergleichen und Entscheidung treffen
Vergleichen Sie mehrere Forward-Darlehen anhand der Gesamtkonditionen, der künftigen Rate und der vertraglichen Flexibilität. Der niedrigste beworbene Sollzins allein zeigt nicht, welches Angebot am besten zu Ihrer Anschlussfinanzierung passt.
Für einen belastbaren Vergleich sollten bei allen Angeboten dieselben Eckdaten gelten: voraussichtliche Restschuld, gewünschter Auszahlungstermin, Sollzinsbindung und Tilgung. Stellen Sie anschließend den effektiven Jahreszins, mögliche Gebühren, Sondertilgungsrechte und Regelungen bei Änderungen gegenüber. Fragen Sie nach, wie sich der Forward-Aufschlag auf den Zinssatz auswirkt und ob weitere Kosten entstehen können.
Eine praktische Entscheidungshilfe sind drei Fragen:
- Wie hoch ist die Restschuld? Je größer sie ausfällt, desto stärker kann sich eine Zinsänderung auf die Finanzierung auswirken.
- Wie viel Sicherheit brauche ich? Prüfen Sie, ob eine kalkulierbare Rate wichtiger ist als die Chance auf günstigere Konditionen später.
- Was kostet mich die Flexibilität? Bewerten Sie Forward-Aufschlag, Bindungsdauer und mögliche Kosten eines Ausstiegs gemeinsam.
Ein Forward-Darlehen eignet sich vor allem dann, wenn die vertragliche Sicherheit den Aufschlag wert ist und die Finanzierung auch bei veränderten Lebensumständen tragbar bleibt. Wenn die Restschuld klein ist, der Finanzierungswechsel noch weit entfernt liegt oder Flexibilität Vorrang hat, kann ein späterer Vergleich passender sein. Die Zinsentwicklung lässt sich nicht verlässlich vorhersagen; eine gute Entscheidung beruht daher auf Ihrer Haushaltsrechnung und den konkreten Vertragsbedingungen.
Häufige Fragen zum Forward-Darlehen
Wie weit im Voraus kann ein Forward-Darlehen abgeschlossen werden?
Das hängt vom Kreditgeber und dessen Angebot ab. Viele Banken ermöglichen eine Vereinbarung mehrere Jahre vor dem Ende der bestehenden Sollzinsbindung. Die zulässige Vorlaufzeit und ein möglicher Forward-Aufschlag sollten direkt im Angebot geprüft werden.
Wie wird der Forward-Aufschlag berechnet?
Der Forward-Aufschlag wird vom Kreditgeber anhand seiner Konditionen und der Vorlaufzeit kalkuliert und fließt meist in den angebotenen Sollzins ein. Häufig kann eine längere Wartezeit den Aufschlag erhöhen; eine einheitliche Berechnung über alle Anbieter hinweg gibt es nicht.
Was passiert, wenn die Zinsen bis zur Auszahlung sinken?
In der Regel gilt weiterhin der vertraglich vereinbarte Zinssatz. Ein später günstigeres Marktniveau führt nicht automatisch zu einer Anpassung. Damit kann das Forward-Darlehen im Rückblick teurer sein als eine Finanzierung, die erst später abgeschlossen worden wäre.
Kann ein Forward-Darlehen vorzeitig gekündigt werden?
Ein Forward-Darlehen ist grundsätzlich verbindlich und lässt sich nicht ohne Weiteres kostenfrei kündigen. Bei Nichtabnahme oder vorzeitiger Beendigung können je nach Vertrag und rechtlicher Lage Kosten entstehen, möglicherweise auch eine Vorfälligkeitsentschädigung. Prüfen Sie die konkreten Regelungen vor dem Abschluss und lassen Sie Unklarheiten fachlich erklären.